
티스토리 뷰
목차
안녕하세요. 현직에서 수학과 경제수학을 가르치고 있는 교사입니다.
며칠 전, 대학교를 졸업하고 지방의 한 중소기업에 막 취업한 제자와 저녁 식사를 했습니다. 제자는 "선생님, 첫 월급을 받았는데 서울 대기업 간 친구들보다 적어서 기운이 빠집니다. 재테크는 엄두도 안 나요"라며 한숨을 쉬더군요. 저는 즉시 젓가락을 내려놓고 '2026년 청년미래적금'에 대해 설명해 주었습니다.
경제수학의 관점에서 볼 때, 20대 사회초년생 시기에 이 적금을 가입하지 않는 것은 매월 길바닥에 수십만 원의 현금을 버리는 것과 같습니다. 국가에서 내 원금에 직접 이윤을 얹어주는 '정부 기여금' 방식은 시중 은행의 어떤 고금리 특판 상품과도 비교할 수 없는 압도적인 수학적 우위를 점하기 때문입니다.
오늘은 이제 막 사회에 첫발을 내디딘 청년들을 위해, 2026년 새롭게 개편된 청년미래적금의 가입 조건과 수익률 구조, 그리고 다가오는 2차 가입 신청 기간(10/7~10/16)에 맞춰 절대 놓치지 말아야 할 필수 세팅법을 제 실전 경험에 비추어 명쾌하게 분석해 드립니다.
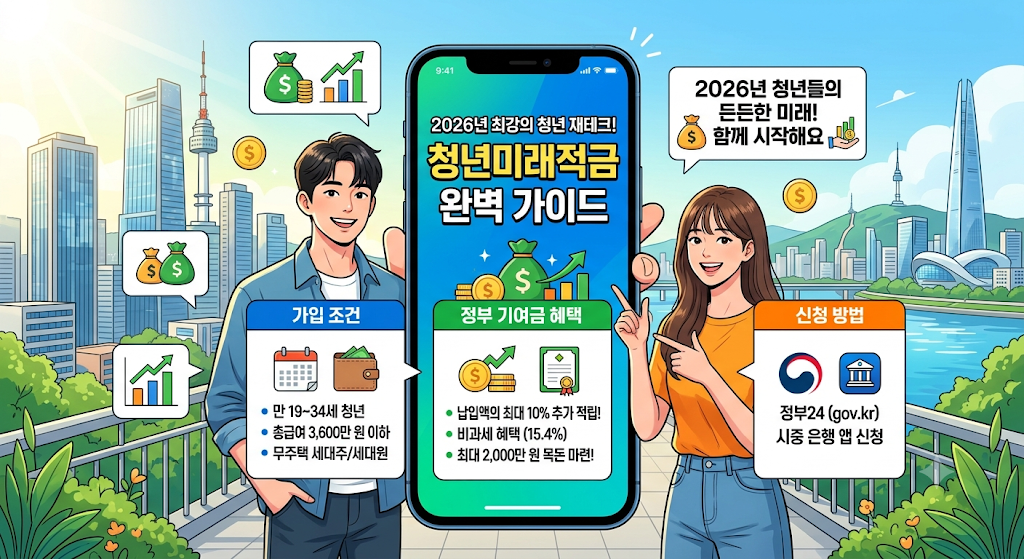
1. 단순 예적금과 비교 불가! 정부 기여금의 경제수학
시중 은행에서 '연 5% 적금'이라고 홍보하면 엄청나게 높아 보입니다. 하지만 매월 돈을 나누어 넣는 적금의 구조상, 첫 달에 넣은 돈만 온전히 5%의 이자를 받고 마지막 달에 넣은 돈은 1개월 치 이자만 받습니다.
게다가 여기서 15.4%의 배당소득세까지 떼어가면 실제 수익률(실효수익률)은 반토막이 납니다.
하지만 청년미래적금의 핵심인 '정부 기여금'은 계산 공식이 완전히 다릅니다.
내가 매월 50만 원을 납입하면, 내 소득 구간에 따라 국가가 매월 2~3만 원 이상의 현금(기여금)을 내 원금에 바로 꽂아줍니다. 여기에 은행의 기본 이자와 비과세 혜택까지 더해집니다.
이를 시중 은행의 일반 적금 이자율로 환산하면 최소 연 8%에서 최대 12% 이상의 확정 수익을 올리는 것과 동일한 결괏값이 나옵니다. 원금 손실 리스크가 0%인데 이런 수익률을 낸다는 것은 금융 시장에서 '치트키'나 다름없습니다.
2. 2026년 청년미래적금 가입 조건 (나이 및 소득 변수 통제)
이 강력한 혜택을 누리기 위해서는 국가가 정해둔 두 가지 변수(나이와 소득) 안에 들어가야 합니다.
나이 요건
- 만 19세 ~ 만 34세 이하 청년이 대상입니다.
- 남성의 경우 병역 의무 이행 기간(최대 6년)은 나이 계산에서 빼줍니다. 즉, 군대를 2년 다녀왔다면 만 36세까지도 신청할 수 있습니다.
소득 요건 (개인 및 가구 소득)
두 가지 소득 기준을 모두 충족해야 합니다.
- 개인 소득: 직전 과세기간의 총급여액이 일정 기준(구간별 차등 혜택) 이하여야 합니다. 소득이 낮을수록 정부 기여금 매칭 비율이 높아집니다.
- 가구 소득: 주민등록등본상 가구원들의 소득 합계가 '기준 중위소득 180% 이하' 등의 조건을 만족해야 합니다.
3. 경제수학 교사의 핵심 꿀팁: '지방 중소기업' 우대 혜택
제자와의 식사 자리에서 제가 가장 강조했던 부분입니다. 2026년 정책의 핵심 화두 중 하나는 '지방 소멸 방지'입니다. 이를 위해 국가에서는 청년들이 지방 중소기업에 머물 수 있도록 강력한 금융 인센티브를 제공합니다.
급여 격차를 메워주는 추가 매칭 지원금
가입 청년이 수도권이 아닌 지방(비수도권) 소재의 중소기업에 재직 중이라면, 기본 정부 기여금에 더해 특별 우대 기여금이 추가로 매칭됩니다.
- 수학적 통찰: 대기업과 중소기업의 월급 차이가 50만 원이라고 가정할 때, 이 특별 우대 기여금과 소득세 감면 혜택 등을 모두 합치면 세후 통장에 찍히는 실질적인 현금흐름의 격차는 극적으로 줄어듭니다. 제자에게도 "이 혜택을 받으며 만기를 채우면, 오히려 대기업 간 친구들보다 네 통장에 찍힌 현금(시드머니)이 더 클 수 있다"라고 계산기를 직접 두드려 보여주었습니다.
4. 알람 필수! 2차 가입 신청 기간 및 비대면 가입 방법
정부 지원 사업은 예산이 정해져 있기 때문에 '타이밍'이 생명입니다. 아무리 혜택이 좋아도 기간을 놓치면 1년을 허송세월로 날려야 합니다.
2차 신청 기간: 2026년 10월 7일 ~ 10월 16일
마침 다가오는 2026년 청년미래적금 2차 가입 신청 기간이 10월 7일부터 10월 16일까지로 확정되었습니다. 저는 식사 자리에서 제자의 스마트폰을 빼앗아 당장 10월 7일 아침에 캘린더 알람을 맞춰주었습니다. 여러분도 이 글을 읽으신 즉시 캘린더에 일정을 등록해 두시길 강력히 권장합니다
.
👉 서민금융진흥원 공식 홈페이지 (자격 조회 바로가기)
5분 컷 비대면 가입 절차
복잡한 서류를 떼서 은행 창구에 갈 필요가 없습니다.
- 10월 7일 신청 기간이 열리면, 신한, 국민, 우리, 농협 등 본인이 주로 사용하는 취급 은행 앱에 접속합니다.
- '청년미래적금'을 검색하여 가입을 누릅니다.
- 앱 내에서 정보 제공 동의만 누르면, 국세청 데이터를 바탕으로 내 소득과 나이를 자동 계산하여 비대면으로 가입 가능 여부를 즉시 알려줍니다.
5. 맺음말: 유동성 리스크 통제하기
마지막으로 당부드릴 점이 있습니다. 아무리 좋은 혜택이라도 만기를 채우지 못하고 중도 해지하면 정부 기여금과 비과세 혜택은 허공으로 사라집니다.
매월 무리해서 한도를 꽉 채워 넣기보다는, 내 월급에서 무슨 일이 있어도 절대 깨지 않을 확신이 드는 금액(예: 20~30만 원)으로 설정하여 무조건 만기까지 끌고 가는 것이 승리하는 전략입니다.
20대 사회초년생 여러분이 가진 가장 강력한 무기는 '돈의 액수'가 아니라 '시간'입니다. 10월 7일, 국가가 보장하는 10%짜리 복리 스노볼을 반드시 굴리기 시작하시길 응원합니다.
'금융상품' 카테고리의 다른 글
| 세금 0원의 마법! ISA 계좌(중개형, 신탁형, 일임형) 차이 및 장단점 완벽 분석 (0) | 2026.10.06 |
|---|---|
| 매일 이자가 쌓이는 마법! 파킹통장 뜻과 고금리 통장 고르는 기준 (feat. CMA 비교) (0) | 2026.10.04 |
| 생애최초 주택구입 시 LTV, DSR 계산법 및 대출 한도 비교 분석 (0) | 2026.10.02 |
| IRP(개인형 퇴직연금) 세액공제 한도 및 노후 연금 수령 최적화 (0) | 2026.09.30 |
| 세금 15.4% 방어하고 복리 엔진 달기! 중개형 ISA 계좌 개설 가이드 및 복리 효과 완벽 분석 (0) | 2026.09.29 |